






 收费标准

提交成功


2025年11月19日,中方正式通报全面暂停日本水产品进口,这一举措标志着中日水产品贸易关系迎来重大调整。此次暂停基于日方未履行输华水产品监管责任承诺,且日本首相涉台错误言论引发民众强烈不满,外交部发言人毛宁明确表示“当前形势下,即使日本水产品向中国出口也不会有市场”。结合海关监管历史,2023年福岛核污染水排海后中方曾全面暂停进口,2025年6月虽有条件恢复部分地区进口(排除福岛等10个都县),但此次因多重风险叠加再次全面暂停,覆盖所有日本产水产品及食用水生动物。
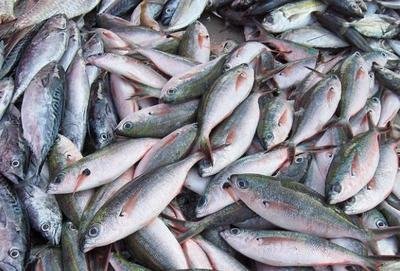
从市场格局看,中国曾是日本水产品最大出口目的地,2023年暂停后日本扇贝对华出口额骤降,此次全面暂停将进一步放大国内市场供给缺口,为水产行业带来结构性替代机遇。
国内养殖端:优势品类迎来扩容窗口期。日本输华主力品类为扇贝、金枪鱼、鳕鱼等,国内同类养殖品种已形成成熟产业链。北海道扇贝的主要替代品种——大连栉孔扇贝养殖面积已达15万亩,2024年产量突破8万吨,可满足近60%的市场需求;山东威海的金枪鱼网箱养殖基地通过深海环境模拟技术,产品品质接近进口水平,近期订单量环比增长35%。此外,福建鲍鱼、浙江大黄鱼等特色养殖品类,凭借稳定供应链有望快速填补中高端市场空白。
加工端:精深加工企业迎来升级契机。日本输华水产品中加工品占比超40%,涵盖即食海鲜、调味鱼糜等品类。国内加工企业可依托原料优势加速产品创新,如辽宁丹东的贝类加工企业已推出即食扇贝柱产品,采用低温锁鲜技术提升口感,近期与连锁商超签订年销5000万元供货协议。同时,加工设备升级与工艺优化将成为核心竞争力,具备HACCP认证的企业更易获得市场青睐。
进口替代端:多元化采购格局加速形成。企业可转向东南亚、北欧等地区拓展进口渠道,如越南巴沙鱼、挪威三文鱼等品类已具备稳定供应能力。数据显示,2024年我国从泰国进口水产品同比增长28%,从俄罗斯进口鳕鱼增长42%,多元化采购既能规避单一市场风险,又能丰富产品结构。海关总署已优化非日本产区水产品通关流程,符合要求的进口产品可享受“提前申报+快速查验”服务。
针对行业机遇,企业可从三方面布局:一是养殖企业需强化品质管控,对标国际标准完善溯源体系,重点拓展高端餐饮与电商渠道;二是加工企业应加大研发投入,开发适配国内消费习惯的即食、预制类产品,提升产品附加值;三是进口企业可联合行业协会搭建海外直采平台,锁定优质产区资源,同时利用跨境电商拓宽采购链路。
此次暂停进口本质是市场风险的合理管控,国内水产行业需以品质为核心构建竞争优势。建议企业密切关注海关监管动态,借助供应链升级与产品创新把握替代机遇,推动行业高质量发展。

添加微信


